Wystarczyła jedna przekoloryzowana rozmowa między sąsiadami, by w ciągu kilku godzin sparaliżować instytucję obsługującą więcej klientów niż jakikolwiek inny bank w Stanach Zjednoczonych. Bank of United States nie upadł dlatego, że zabrakło mu pieniędzy na ratowanie, zabrakło mu czegoś trudniejszego do odbudowania: zaufania klientów, którzy uwierzyli w plotkę bardziej niż w obietnicę dziesiątek milionów dolarów pomocy.
Najważniejsze:
- Bank of United States, założony w 1913 roku, obsługiwał 400 tysięcy klientów, głównie drobnych robotników imigranckich z przemysłu odzieżowego, i miał największą bazę deponentów w całych Stanach Zjednoczonych.
- W grudniu 1930 roku jeden klient zniekształcił relację z rozmowy z kasjerem, sugerując znajomym, że bank nie jest w stanie regulować swoich zobowiązań. Pogłoska wywołała natychmiastową panikę.
- Czołowi bankierzy zebrali około 50 milionów dolarów na ratowanie instytucji, bez skutku. Tłumy przed oddziałami nie malały.
- Przed jedną z placówek stanęło tego dnia aż 25 tysięcy ludzi. Bank ostatecznie zbankrutował.
- W całym okresie wielkiego kryzysu w Stanach Zjednoczonych upadło ponad dziewięć tysięcy banków.
Grudzień 1930: bankructwa banków przestały być sensacją
Załamanie na Wall Street w październiku 1929 roku uruchomiło falę upadłości, której skala rosła z miesiąca na miesiąc. Jeszcze w pierwszym półroczu 1930 roku bankrutowało średnio około 60 banków miesięcznie, liczba niepokojąca, ale możliwa do oswojenia. W listopadzie było ich już 254, a w grudniu aż 344. To ostatnie oznaczało niemal jedenaście upadłości dziennie, licząc też weekendy.
Dla porównania: większość z tych instytucji to były małe banki lokalne, prowadzące zaledwie kilka oddziałów. Ich znikanie, choć bolesne dla tysięcy klientów, nie wstrząsało systemem. Problem pojawił się wtedy, gdy w kłopoty zaczęły wpadać instytucje obsługujące setki tysięcy ludzi jednocześnie. Takim bankiem był właśnie Bank of United States.
| Okres | Liczba upadłych banków miesięcznie |
|---|---|
| Pierwsze półrocze 1930 | ok. 60 |
| Listopad 1930 | 254 |
| Grudzień 1930 | 344 |
Tabela pokazuje nie tyle skalę kryzysu, ile jego przyspieszenie: od jesieni do zimy 1930 roku miesięczna liczba bankructw wzrosła prawie sześciokrotnie. To tempo, przy którym żaden system regulacyjny tamtej epoki nie był w stanie reagować wystarczająco szybko.
Bank zbudowany na drobnych oszczędnościach imigrantów
Bank of United States powstał w 1913 roku i od początku celował w specyficzną niszę: jak podkreśla Andrew Ross Sorkin w książce 1929. Największy krach w historii Wall Street, instytucja rozbudowała swoją działalność w oparciu o robotników-imigrantów zatrudnionych w dynamicznie rozwijającym się przemyśle odzieżowym. Ta strategia przyniosła efekt w postaci największej bazy deponentów w całych Stanach Zjednoczonych, 400 tysięcy klientów, którzy zwykle trzymali na kontach drobne sumy.
Ten ostatni szczegół jest kluczowy dla zrozumienia, dlaczego upadek banku był tak dotkliwy społecznie. Nie były to majątki zamożnych inwestorów, były to oszczędności życia ludzi, którzy często nie mieli żadnej innej poduszki finansowej. Wymownie ilustruje to historia jednego z deponentów, który stał tego dnia w kolejce przez wiele godzin, by wypłacić zaledwie dwa dolary ze swojego konta oszczędnościowego. Dziś te dwa dolary brzmią jak grosze, lecz sam fakt wielogodzinnego oczekiwania w kolejce po tak małą kwotę mówi wszystko o tym, jak bardzo ludzie bali się utracić nawet najdrobniejsze oszczędności.
Sam bank w szczycie koniunktury wyglądał zasobnie: za jedną jego akcję trzeba było zapłacić 240 dolarów. Nieco ponad rok po krachu z 1929 roku kurs stopniał do 11,5 dolara, to oznaczało ponad 95-procentową utratę wartości dla każdego, kto kupił akcje na szczycie. Równocześnie bank zdążył w okresie prosperity udzielić wielu ryzykownych pożyczek, które w warunkach kryzysu okazały się w znacznej mierze nieściągalne. Była to kombinacja, która w każdych warunkach rodziła kłopoty, wystarczył tylko pretekst, by klienci to poczuli.
Jedna rozmowa przy okienku kasowym
10 grudnia 1930 roku do jednego z bronxowskich oddziałów banku, przy skrzyżowaniu Southern Boulevard i Freeman Street, przyszedł klient z zamiarem sprzedaży posiadanych akcji. Kasjer ostatecznie przekonał go, by tego nie robił, zapewniając, że to nadal doskonała inwestycja.
Po wyjściu z placówki mężczyzna opowiedział o zdarzeniu kilku znajomym, znacznie jednak wyolbrzymiając to, co zaszło przy okienku, i sugerując, że bank nie jest w stanie spłacać zobowiązań. Jak opisuje Sorkin: „Pogłoska rozeszła się w tempie błyskawicy i wywołała powszechną panikę: klienci popędzili do banku, by wypłacić gotówkę. Na miejsce wkrótce przybyła policja konna i usiłowała rozpędzić tłum”.
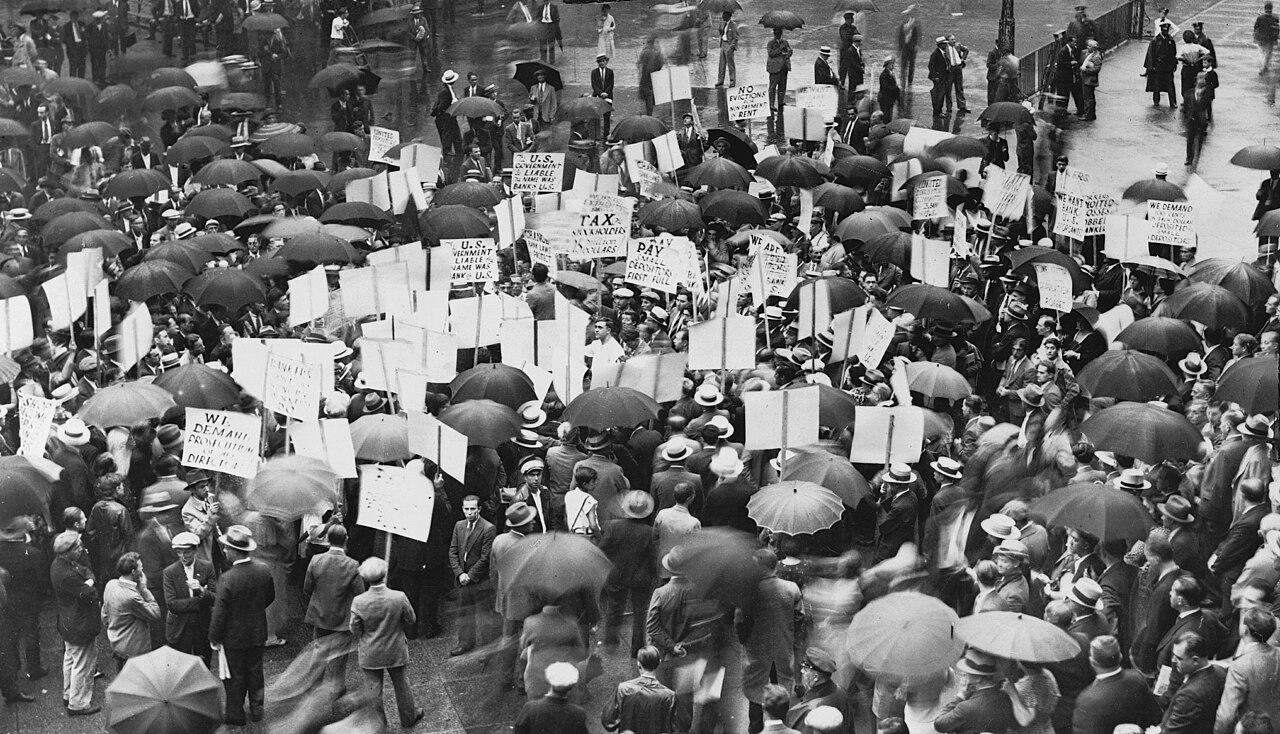
W miarę szerzenia się wieści klienci zaczęli szturmować kolejne oddziały. Przy tej jednej bronxowskiej placówce zebrało się tamtego dnia aż 25 tysięcy osób. Mechanizm był klasyczny dla paniki bankowej: każda kolejna osoba stojąca w kolejce utwierdzała następnych przechodniów w przekonaniu, że coś jest nie tak. Widok tłumu sam w sobie stawał się dowodem kryzysu, niezależnie od faktycznej kondycji instytucji.
50 milionów dolarów, które niczego nie ocaliło
Perspektywa bankructwa instytucji obsługującej setki tysięcy deponentów zmusiła do działania najważniejsze osoby w sektorze bankowym. Wieczorem 10 grudnia 1930 roku w Sali Gubernatorów na dwunastym piętrze gmachu nowojorskiej Rezerwy Federalnej odbyło się spotkanie czołowych bankierów. Ustalono, że na ratowanie upadającej instytucji zostanie przeznaczone około 50 milionów dolarów.
Sorkin podkreśla, że była to „ogromna suma, jak na próbę ocalenia jednej średniej wielkości instytucji finansowej. Ale skoro te 50 mln mogło uratować cały establishment bankowy, nie można było zmarnować takiej szansy”. Innymi słowy: bankierzy ratowali nie tyle sam Bank of United States, ile chcieli zapobiec efektowi domina, który mógł pochłonąć kolejne instytucje i podważyć zaufanie do całego systemu.
Liczono, że sama wiadomość o zmobilizowaniu dziesiątek milionów dolarów na rzecz banku uspokoi deponentów. Nic takiego się nie stało. Kolejki przed oddziałami nie malały. 20 grudnia, po zamknięciu kolejnego oddziału na Bronksie, przed budynkiem zebrało się pięć tysięcy osób, część z transparentami z hasłem „Żądamy zwrotu naszych pieniędzy!”. Sześć osób aresztowano. Bank of United States ostatecznie upadł.
Dlaczego obietnica dziesiątek milionów nie wystarczyła? Mechanizm runu bankowego
Tu leży sedno całej sprawy, które odróżnia kryzys bankowy od zwykłej upadłości przedsiębiorstwa. Klientom banku nie wystarczyło wiedzieć, że gdzieś istnieją środki na ratowanie instytucji, chcieli mieć własne pieniądze fizycznie w rękach, i to natychmiast. Człowiek stojący godzinami w kolejce po kilka dolarów nie kalkulował ryzyka systemowego. Reagował na strach.
Run na bank ma tę szczególną właściwość, że sam w sobie staje się przyczyną upadku, nawet jeśli pierwotna plotka była bezpodstawna. Żaden bank nie przechowuje w skarbcu gotówki równej sumie wszystkich depozytów: środki klientów są zamrożone w długoterminowych pożyczkach i inwestycjach. Gdy setki tysięcy deponentów jednocześnie żąda natychmiastowej wypłaty, bank fizycznie nie jest w stanie tego zrealizować, nawet jeśli jego długoterminowa wypłacalność nie budzi zastrzeżeń. Pożyczka ratunkowa mogła być skuteczna dzień wcześniej, zanim panika zdążyła się roznieść. Gdy tłum już stał przed oddziałami, deklaracje przestały działać, bo każdy chciał zdążyć przed sąsiadem.
Pozostaje pytanie, czy zebrane środki w ogóle zdążyły trafić do banku przed jego upadkiem. Źródła nie podają odpowiedzi wprost, lecz samo tempo wydarzeń sugeruje, że mobilizacja tak dużych środków w 1930 roku, bez dzisiejszych elektronicznych systemów transferu, była procesem trwającym wiele dni. Tłum nie czekał.
Co zmieniło się po tamtych wydarzeniach i czy dziś taki scenariusz jest możliwy?
Upadek Bank of United States i tysiące innych bankructw z okresu wielkiego kryzysu były bezpośrednim impulsem do głębokich zmian regulacyjnych w amerykańskim systemie finansowym. W 1933 roku powołano Federalną Korporację Ubezpieczeń Depozytów, która gwarantuje klientom banków zwrot środków do pewnej wysokości nawet w razie bankructwa instytucji. Kluczowy mechanizm jest prosty: jeśli wiesz, że odzyskasz swoje pieniądze bez względu na to, co się stanie z bankiem, nie masz powodu stać w kolejce. Gwarancja depozytów przecina panikę u źródła, tam, gdzie zaczął się problem Bank of United States: w wyobraźni przestraszonego klienta.
Klienci z 1930 roku takiej ochrony nie mieli. Ich strach przed utratą wszystkiego był jak najbardziej racjonalny, dlatego żadna deklaracja o pomocy finansowej nie mogła go uśmierzyć.
Czy podobna panika może się powtórzyć? Przykłady z ostatnich lat pokazują, że run na bank jest wciąż możliwy. Warto jednak zauważyć istotną różnicę: tamta panika rozprzestrzeniała się przede wszystkim wśród inwestorów instytucjonalnych i firm technologicznych za pośrednictwem mediów społecznościowych, a nie wśród drobnych deponentów przekazujących sobie wieści od sąsiada do sąsiada. Mechanizm strachu pozostaje ten sam, lecz jego prędkość i zasięg zmieniły się diametralnie. To, co w 1930 roku zajęło kilka godzin i obeszło jeden nowojorski kwartał, dziś może okrążyć glob w kilkanaście minut.
W całym okresie wielkiego kryzysu w Stanach Zjednoczonych upadło ponad dziewięć tysięcy banków. Bankructwo Bank of United States było jednym z pierwszych głośnych przypadków i lekcją, której regulatorzy finansowi, przynajmniej przez jakiś czas, starali się nie zapomnieć.
Najczęściej zadawane pytania
Co stało się z pieniędzmi klientów po upadku banku?
Źródło nie podaje szczegółów dotyczących ewentualnych wypłat po upadku banku. Wiadomo natomiast, że w 1930 roku w USA nie istniał żaden federalny system gwarantowania depozytów, stosowną instytucję powołano dopiero w 1933 roku, właśnie jako odpowiedź na falę bankructw z okresu wielkiego kryzysu. Klienci Bank of United States nie mieli więc żadnej instytucjonalnej ochrony swoich oszczędności, co oznacza, że ich strach przed utratą środków był w pełni uzasadniony.
Czy plotkę o problemach banku ktoś rozmyślnie rozpuścił?
Według dostępnych informacji nie. Klient, który wyszedł z bronxowskiego oddziału, po prostu mocno wyolbrzymił swoją rozmowę z kasjerem, relacjonując ją znajomym. Nie ma podstaw, by mówić o celowej akcji dezinformacyjnej, historia Bank of United States jest przykładem tego, jak nieświadoma przesada jednej osoby może uruchomić lawinę o skali niemożliwej do przewidzenia.
Dlaczego Rezerwa Federalna nie interweniowała wcześniej i skuteczniej?
Źródło nie wyjaśnia szczegółowo mechanizmów decyzyjnych Rezerwy Federalnej w tamtym okresie. Wiadomo, że spotkanie kluczowych bankierów odbyło się wieczorem tego samego dnia, gdy wybuchła panika, reakcja była więc błyskawiczna. Problem leżał gdzie indziej: zebranie i fizyczne uruchomienie 50 milionów dolarów w realiach 1930 roku wymagało czasu, którego rosnące kolejki przed oddziałami po prostu nie dawały. Deklaracja pomocy nie zastępowała gotówki w okienku.
Ile banków upadło podczas wielkiego kryzysu?
W całym okresie wielkiego kryzysu w Stanach Zjednoczonych zamknięto ponad dziewięć tysięcy banków. Fala bankructw narastała gwałtownie: od około 60 miesięcznie w pierwszym półroczu 1930 roku do 344 w samym tylko grudniu 1930 roku, czyli niemal jedenastu dziennie.
Tekst powstał na podstawie artykułu opublikowanego w serwisie wielkahistoria.pl.
Fot. Oki692 / Wikimedia Commons (CC0)
Materiał przygotowany z wykorzystaniem narzędzi sztucznej inteligencji.